Notícias
XII Seminário CARF reúne especialistas para debater reforma tributária, segurança jurídica e contencioso fiscal
O Conselho Administrativo de Recursos Fiscais (CARF) realizou, em 15 de setembro, em Brasília, o XII Seminário CARF de Direito Tributário e Aduaneiro. O evento reuniu representantes da administração pública, do Poder Judiciário, da advocacia, da academia e de organismos internacionais para discutir temas relacionados à tributação e ao contencioso administrativo fiscal.
A programação incluiu debates sobre transformações no mercado de trabalho, implementação da Reforma Tributária, segurança jurídica, políticas de gênero, subvenções e impactos aduaneiros do Acordo de Livre Comércio Mercosul-União Europeia.
Abertura e contencioso administrativo
Na abertura, o presidente do CARF, Carlos Higino Ribeiro de Alencar, e a vice-presidente do Conselho, Semíramis de Oliveira Duro, abordaram a evolução institucional do órgão e os desafios do contencioso administrativo fiscal. A mesa reuniu ainda representantes da Receita Federal (RFB), do Ministério da Fazenda (MF), da Procuradoria-Geral da Fazenda Nacional (PGFN), do Tribunal Superior do Trabalho (TST) e do Banco Interamericano de Desenvolvimento (BID). Carlos Higino relacionou os resultados recentes do Conselho às condições de trabalho, aos desafios e ao engajamento das equipes.
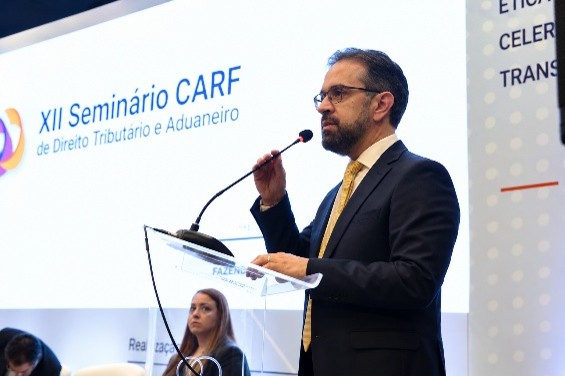
- Carlos Higino: Presidente do CARF
Tenho certeza de que, quando os incentivos corretos vêm, a estrutura para o trabalho vem e, ao mesmo tempo, vêm os desafios, as pessoas agem com entusiasmo e os resultados chegam.” — Carlos Higino Ribeiro de Alencar, presidente do CARF
Semíramis apresentou um balanço da trajetória recente do CARF e afirmou que a realização do Seminário também permite observar as mudanças ocorridas desde a edição anterior.
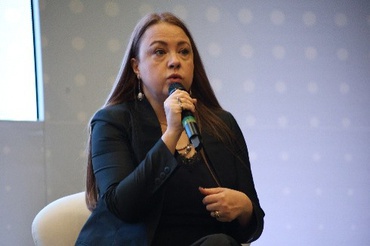
- Semíramis Duro:Vice-Presidente do CARF
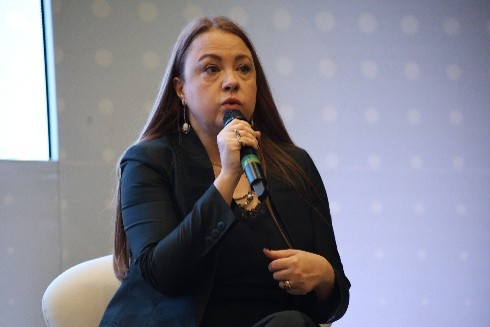
“A alegria que nós temos não é só da execução de mais uma edição do nosso seminário, mas é olhar para trás e ver o tanto que o CARF continua crescendo, continua amadurecendo, continua aumentando a sua transparência e a sua eficiência.” — Semíramis de Oliveira Duro, vice-presidente do CARF
A vice-presidente também mencionou a qualidade das decisões e classificou a paridade e a liberdade do julgador como valores inegociáveis. Em seguida, um vídeo institucional destacou que entre o início de 2023 a agosto de 2026, o CARF julgou cerca de R$ 1,9 trilhão, reduziu o estoque em quase 29 mil processos e diminuiu a temporalidade em 353 dias; no mesmo período, o número de conselheiras passou de 38 para 59.
O secretário especial da Receita Federal, Robinson Sakiyama Barreirinhas, tratou da duração do processo administrativo e de seus efeitos sobre a litigiosidade.
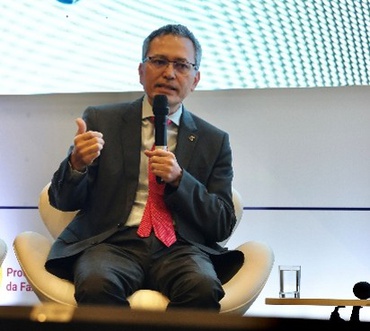
- Robinson Barreirinhas: Secretáio Especial da RFB
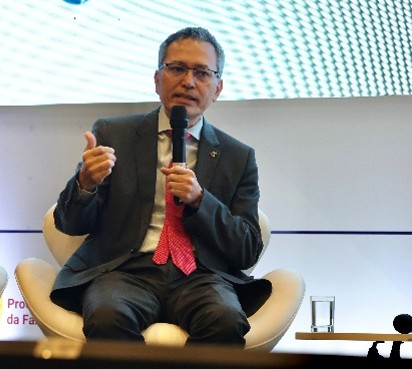
“Nós não podemos normalizar um processo administrativo com cinco, seis, sete anos.” — Robinson Sakiyama Barreirinhas, secretário especial da Receita Federal
Barreirinhas citou iniciativas de conformidade e cooperação entre Fisco e contribuinte e associou a redução do contencioso à prevenção de conflitos e ao diálogo.
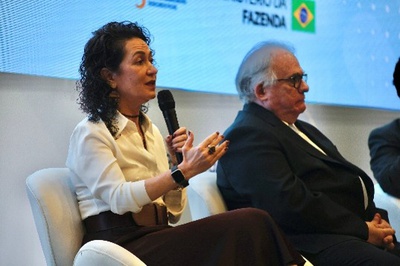
- Úrsula Peres: Sec. Executiva Adjunta do MF
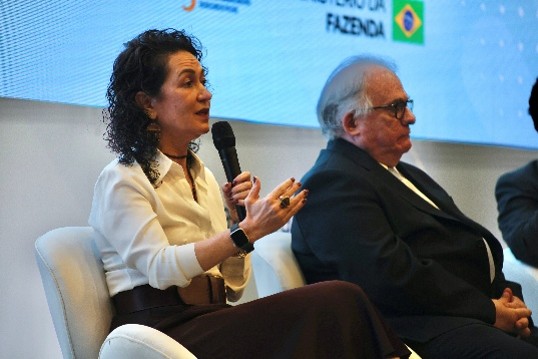
Representando o Ministério da Fazenda, a secretária-executiva adjunta Úrsula Peres abordou a relação entre previsibilidade, confiança nas instituições, diálogo e segurança jurídica.
“O CARF é um exemplo muito importante da construção de uma instituição forte que parte do diálogo com a sociedade civil e o governo para reduzir o contencioso e trabalhar a segurança jurídica.” — Úrsula Peres, secretária-executiva adjunta do Ministério da Fazenda
André Carlos Martinez Fritscher, especialista sênior da Divisão de Gestão Fiscal do Banco Interamericano de Desenvolvimento (BID), tratou da necessidade de coordenação e previsibilidade na implementação do novo sistema tributário. Pela PGFN, Rodrigo Moreira Lopes abordou o papel do CARF na formação e maturação de controvérsias tributárias. Segundo ele, o contencioso administrativo combina análise jurídica e exame dos fatos e pode anteceder discussões que posteriormente chegam ao Poder Judiciário.
Mercado de trabalho e tributação
O primeiro painel, “Transformações do mercado de trabalho e seus reflexos na tributação”, reuniu o ministro do Tribunal Superior do Trabalho, Maurício Godinho Delgado, o advogado Maurício Faro e o professor Marciano Seabra de Godoi, da PUC Minas. O debate tratou de formas de contratação, financiamento da seguridade social, jurisprudência e efeitos das escolhas tributárias sobre o mercado de trabalho.
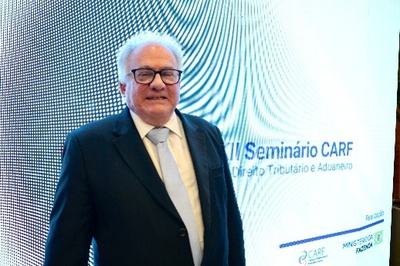
- Maurício Godinho: Ministro do TST
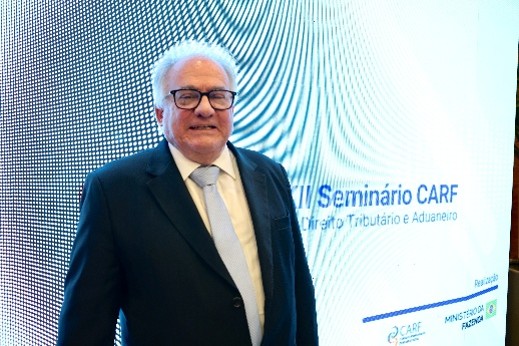
Maurício Godinho Delgado relacionou as transformações das relações de trabalho à estrutura de financiamento público.
“Quando a forma ou o modo de trabalhar muda, a base fiscal também muda.” — Maurício Godinho Delgado, ministro do TST
O ministro discutiu como modalidades de trabalho menos vinculadas ao emprego formal podem afetar a base contributiva associada à Previdência e à seguridade social. Marciano Seabra de Godoi abordou o movimento inverso: como decisões tributárias e regimes diferenciados podem influenciar as formas de contratação e a organização do trabalho.
Maurício Faro apresentou aspectos da evolução jurisprudencial relacionada às diferentes formas de contratação e destacou a análise dos fatos e das provas nos julgamentos. O painel também discutiu reflexos dessas mudanças sobre tributação, financiamento de políticas públicas e segurança jurídica.
Reforma Tributária e processo administrativo fiscal
O segundo painel tratou do Processo Administrativo Fiscal Federal na Reforma Tributária. Participaram a secretária especial adjunta da Receita Federal, Adriana Gomes Rêgo; o professor titular de Direito Financeiro e Tributário da Universidade do Estado do Rio de Janeiro (UERJ), Sérgio André Rocha Gomes da Silva; e o professor da Universidade de São Paulo (USP), Paulo Ayres Barreto.
Adriana Gomes Rêgo apresentou medidas em preparação na Receita Federal para a transição ao novo sistema, entre elas a organização das estruturas de julgamento para processos relacionados à Contribuição sobre Bens e Serviços (CBS). Também abordou a harmonização de procedimentos, interpretações, soluções de consulta e prazos.
Paulo Ayres Barreto analisou questões processuais decorrentes da nova estrutura tributária, com foco na definição de competências, prazos e mecanismos de harmonização entre a CBS e o Imposto sobre Bens e Serviços (IBS).
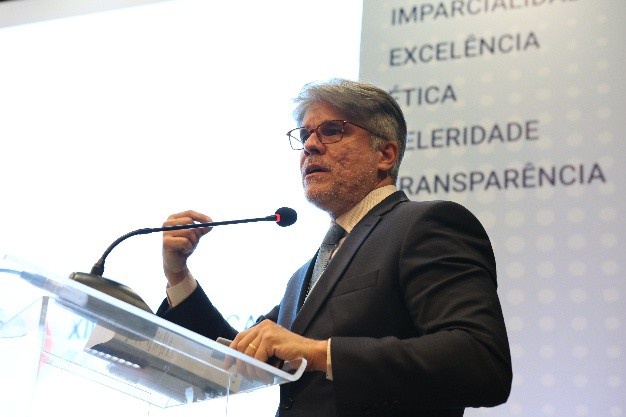
- Sérgio Rocha: Professor da UERJ
Sérgio André Rocha abordou a relação entre direito material, processo e segurança jurídica e defendeu que a dimensão processual acompanhe as mudanças nas regras de incidência e nas estruturas institucionais.
“A Reforma Tributária repensou o direito material sem repensar o direito processual.” — Sérgio André Rocha, professor titular da UERJ
O painel tratou ainda do papel dos órgãos responsáveis pela interpretação e aplicação das novas normas e de mecanismos para ampliar a coerência e a previsibilidade durante a transição entre regimes tributários.
Políticas de gênero, subvenções e fiscalização
A programação incluiu conferência de Alejandro Juárez Espíndola, diretor de Treinamento e Talentos Humanos do Centro Interamericano de Administrações Tributárias (CIAT), sobre políticas de gênero. A apresentação abordou estudos e experiências relacionados à incorporação da perspectiva de gênero na análise dos sistemas tributários, com atenção à produção de dados, aos custos de conformidade e à formulação de políticas públicas.
À tarde, o painel sobre subvenções, requisitos contábeis, artigo 30 da Lei nº 12.973/2014 e limites da fiscalização tributária reuniu o advogado Igor Mauler Santiago, o professor de Ciências Contábeis da USP Amaury José Rezende, o procurador da Fazenda Nacional Paulo Roberto Riscado Júnior e a subsecretária de Fiscalização da RFB Vandreia Mota Rocha.
As exposições apresentaram perspectivas da advocacia, da contabilidade, da Fazenda Nacional e da fiscalização sobre os requisitos legais e contábeis aplicáveis às subvenções, a documentação das operações e os limites da atuação fiscal.
Acordo Mercosul-União Europeia e questões aduaneiras
O quarto painel abordou os impactos aduaneiros do Acordo de Livre Comércio Mercosul-União Europeia. Participaram o auditor-fiscal Frederico Froes Fontes, da Assessoria de Relações Internacionais da RFB; o advogado Fernando Pieri Leonardo; o professor Heleno Taveira Torres; e o professor português José Rijo.
Heleno Taveira Torres discutiu a relação entre tratados internacionais, legislação interna e o artigo 98 do Código Tributário Nacional. José Rijo apresentou aspectos do tratamento preferencial e do cronograma de redução de tarifas. Frederico Fontes abordou regras e procedimentos relacionados à origem das mercadorias, enquanto Fernando Leonardo apresentou questões do acordo sob a perspectiva do setor privado.
O debate tratou das adaptações normativas e operacionais relacionadas à implementação do acordo, incluindo regras de origem, redução tarifária e procedimentos de controle aduaneiro.
Encerramento: fundamentos econômicos da Reforma Tributária
A conferência de encerramento foi proferida pelo professor de Direito Tributário da USP Roberto Quiroga Mosquera, com moderação do presidente da 1ª Seção de Julgamento do CARF, Fernando Brasil de Oliveira Pinto.
- Roberto Quiroga: Professor da USP
Quiroga analisou os fundamentos econômicos do modelo de Imposto sobre Valor Agregado (IVA) e sua relação com o IBS e a CBS, relacionando esses conceitos à interpretação das novas regras tributárias.
“Qualquer interpretação que a gente venha a fazer da Reforma não vai poder se desconectar dos conceitos econômicos.” — Roberto Quiroga Mosquera, professor da USP
Fernando Brasil destacou o desafio de transformar os princípios que orientaram a construção do novo modelo em normas claras e de aplicá-las aos casos concretos.
Ao longo do dia, o XII Seminário CARF reuniu diferentes perspectivas sobre a implementação da Reforma Tributária e o funcionamento do contencioso administrativo fiscal. Entre os temas recorrentes estiveram a duração dos processos, a previsibilidade das decisões, a interpretação das novas normas e a relação entre administração tributária e contribuinte.
Ao encerrar o XII Seminário, Carlos Higino voltou-se ao papel institucional do Conselho e ao atendimento à sociedade. “Nossa função é servir”, afirmou, ao destacar o compromisso dos agentes públicos com a qualidade técnica, a dedicação e o respeito aos contribuintes e aos diferentes atores que participam do processo administrativo fiscal.