Malha Fiscal Digital (MFD) - Parâmetro 10.004 - IRPJ/CSLL - Lucro Presumido - Receita Financeira/JCP
01. O que é Malha Fiscal Digital – Parâmetro 10.004 – IRPJ/CSLL – Lucro Presumido – Receita Financeira/JCP?
Trata-se de procedimento de malha fiscal voltado à identificação e à regularização das insuficiências de declaração/recolhimento de IRPJ – IMPOSTO DE RENDA PESSOA JURÍDICA e de CSLL – CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO, apuradas a partir de cruzamento eletrônico da ECF – ESCRITURAÇÃO CONTÁBIL FISCAL com a DIRF – DECLARAÇÃO DO IMPOSTO DE RENDA RETIDO NA FONTE, nas quais o contribuinte consta como beneficiário, com o objetivo de identificar rendimentos e ganhos líquidos auferidos em aplicações financeiras de renda fixa e/ou do JCP – Juros sobre Capital Próprio não oferecidos à tributação no regime do Lucro Presumido.
02. Operação Insuficiência de Declaração de IRPJ e CSLL – Lucro Presumido – Receita Financeira/JCP
Inconsistência apurada em cruzamento eletrônico de dados. Parâmetro de malha fiscal que apura as insuficiências de declaração e os recolhimentos originários nas diferenças de valores informados pelo contribuinte na ECF – ESCRITURAÇÃO CONTÁBIL FISCAL a título de rendimentos e ganhos líquidos auferidos em aplicações financeiras de renda fixa e/ou JCP (linha 11: Rendimentos e Ganhos Líquidos de Aplicações de Renda Fixa e Renda Variável e linha 12: Juros sobre o Capital Próprio da ficha P200 – Apuração da base de cálculo do Imposto de Renda sobre o Lucro Presumido e linha 7: Rendimentos e Ganhos Líquidos de Aplicações de Renda Fixa e Renda Variável e linha 8: Juros sobre o Capital Próprio da ficha P400 – Apuração da base de cálculo da Contribuição Social sobre o Lucro Líquido), quando comparadas com os rendimentos informados em DIRF – DECLARAÇÃO DO IMPOSTO DE RENDA RETIDO NA FONTE, nas quais o contribuinte consta como beneficiário, nos códigos de retenção 3426 - APLICAÇÕES FINANCEIRAS DE RENDA FIXA – PJ, 6800 – IRRF - APLICACÕES FINANCEIRAS - FUNDO INVESTIMENTO - RENDA FIXA e 5706 – Juros Sobre Capital Próprio.
03. Quem recebeu Aviso de Malha Fiscal Insuficiência de Declaração de IRPJ e CSLL – Lucro Presumido – Receita Financeira/JCP?
A Receita Federal enviou Aviso de Malha Fiscal para os endereços postais dos contribuintes que apresentaram divergências nos valores informados na ECF – ESCRITURAÇÃO CONTÁBIL FISCAL a título de rendimentos de aplicação financeira de renda fixa e/ou JCP – Juros sobre o Capital Próprio, quando comparados com os valores de mesma natureza referentes a rendimentos recebidos pelo contribuinte e informados na DIRF – DECLARAÇÃO DO IMPOSTO DE RENDA RETIDO NA FONTE, conforme já descrito no item 2, relativamente ao ano-calendário constante no AVISO MALHA FISCAL IRPJ/CSLL - RECEITAS FINANCEIRAS enviado aos contribuintes que incidiram no parâmetro de Malha. Os contribuintes também receberam o Aviso de Malha Fiscal em mensagens encaminhadas para suas caixas postais no Portal e-CAC.
Nessa fase, a RECEITA FEDERAL oferece a oportunidade de os contribuintes se autorregularizarem, mediante a correção das inconsistências, sem a prévia adoção de nenhuma medida coercitiva ou punitiva.
04. Quais as vantagens da autorregularização?
Regularizar as divergências dentro do prazo concedido na fase de autorregularização permite que o contribuinte recolha ou parcele os valores devidos apenas com os acréscimos legais, sem incidência da multa de ofício de que trata o art. 44 da lei 9.430/1996.
O Aviso de Malha Fiscal demonstra as insuficiências de declaração de IRPJ e CSLL e concede ao contribuinte a oportunidade de se regularizar antes de ser instaurado procedimento de fiscalização.
Caso o contribuinte não corrija as irregularidades, fica sujeito a procedimento de fiscalização e lavratura de Auto de Infração, para cobrança dos valores devidos acrescidos de multa de ofício em percentual que pode variar de 75% a 150%, além de juros moratórios.
05. Qual é o prazo para se regularizar?
O contribuinte tem até o prazo informado no Aviso de Malha Fiscal encaminhado para o endereço informado no CNPJ e para sua caixa postal no Portal e-CAC para regularizar sua situação.
06. Como confirmar a autenticidade do Aviso de Malha Fiscal recebido no endereço postal?
O Aviso de Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP enviado para o endereço postal do contribuinte também foi disponibilizado na caixa postal da empresa no Portal do e-CAC da RFB, endereço eletrônico https://cav.receita.fazenda.gov.br/autenticacao/login/index.
O conteúdo do Aviso de Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP pode ser consultado na mensagem enviada para a caixa postal e intitulada AVISO MALHA FISCAL (MFD 10.004) – IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA.
07. Como acessar a comunicação de Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP no portal do e-CAC?
Para acessar a comunicação da Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP, acesse sua caixa postal no portal e-CAC.
Ao acessar o e-CAC, o representante ou responsável da pessoa jurídica receberá uma mensagem na tela inicial do portal e-CAC informando a existência de mensagens importantes em sua caixa postal.
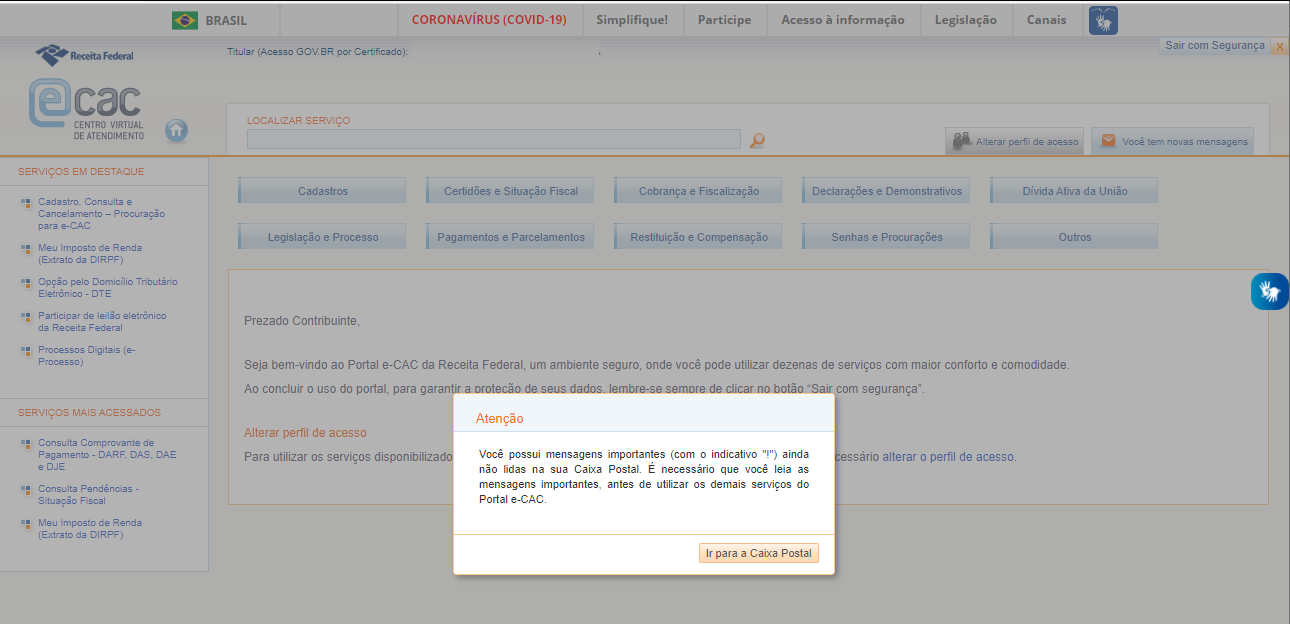
Ao entrar na caixa postal do e-CAC, as mensagens serão apresentadas.
Haverá uma mensagem com a comunicação da Receita Federal para o contribuinte com orientações sobre o assunto, com o título AVISO MALHA FISCAL (MFD 10.004) – IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP – AC2019.
08. O que fazer e como regularizar a situação perante a Receita Federal?
Identifique nos demonstrativos DIRF BENEFICIÁRIO RESUMO e DIRF BENEFICIÁRIO, que constam do aviso de Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP encaminhado por via postal, bem como de mensagem enviada para a caixa postal no e-CAC, os valores dos rendimentos recebidos a título de ganhos líquidos auferidos em aplicações financeiras de renda fixa e/ou JCP não adicionados à base de cálculo do IRPJ e da CSLL quando do preenchimento da ECF, forma de tributação Lucro Presumido.
Retifique a ECF, adicionando à base de cálculo do IRPJ e da CSLL (linha 11: Rendimentos e Ganhos Líquidos de Aplicações de Renda Fixa e Renda Variável e linha 12: Juros sobre o Capital Próprio da ficha P200 – Apuração da base de cálculo do Imposto de Renda sobre o Lucro Presumido e linha 7: Rendimentos e Ganhos Líquidos de Aplicações de Renda Fixa e Renda Variável e linha 8: Juros sobre o Capital Próprio da ficha P400 – Apuração da base de cálculo da Contribuição Social sobre o Lucro Líquido) esses rendimentos recebidos a título de ganhos líquidos auferidos em aplicações financeiras de renda fixa e/ou JCP ainda não declarados, apurando os novos valores do IRPJ e da CSLL a pagar.
OBS: Consta nos demonstrativos DIRF BENEFICIÁRIO RESUMO e DIRF BENEFICIÁRIO o IRRF – IMPOSTO DE RENDA RETIDO NA FONTE referente a esses rendimentos, que podem ser aproveitados pelo contribuinte para redução do IRPJ a pagar, com inclusão na linha 10: (-) Imposto de Renda Retido na Fonte da ficha P300 - Cálculo do imposto de renda sobre o lucro presumido da ECF.
Compare os novos valores do IRPJ e da CSLL a pagar, após a retificação da ECF, com os valores já declarados em DCTF – DECLARAÇÃO DE DÉBITOS E CRÉDITOS TRIBUTÁRIOS FEDERAIS.
Existindo valores ainda não declarados, providencie a transmissão de DCTF original ou retificadora, conforme o caso, incluindo esse montante devido.
Efetue o recolhimento dos débitos de IRPJ e CSLL. Pagamentos, compensações, parcelamentos e suspensão da exigibilidade devem ser informados nas fichas de créditos das DCTF, vinculados aos respectivos débitos declarados.
09. A empresa deve comparecer a uma unidade da Receita Federal?
Não, a empresa que recebeu Aviso de Malha Fiscal IRPJ/CSLL – LUCRO PRESUMIDO – RECEITA FINANCEIRA/JCP não deve comparecer a uma unidade da Receita Federal nem protocolar resposta ao aviso de malha por meio dos canais de atendimento, uma vez que a equipe de atendimento da RFB tem as mesmas informações já disponibilizadas aos contribuintes nesta página do site da RFB, no aviso enviado para o endereço constante no CNPJ e nas mensagens de aviso de malha enviadas para a caixa postal no e-CAC.
Se necessário, utilize os canais de atendimento virtuais, que podem ser acessados no Portal e-CAC.
Apresente ECF retificadora, faça as retificações necessárias nas DCTFs já transmitidas ou apresente DCTF original, regularize os débitos decorrentes dessas alterações seguindo as orientações contidas neste documento.
Decorrido o prazo indicado no Aviso de Malha Fiscal, a Receita Federal realizará, automaticamente, nova verificação para identificar se as divergências foram sanadas.
10. Como proceder caso a empresa não concorde com as divergências apuradas?
Caso a empresa não concorde com as informações constantes no Aviso de Malha Fiscal e entenda que não há valores recebidos a título de rendimentos e ganhos líquidos auferidos em aplicações financeiras de renda fixa e/ou JCP a serem adicionados à base de cálculo do IRPJ e da CSLL declarados em ECF, concluindo que, a seu entendimento, não há retificações a serem feitas em suas declarações, nem recolhimentos a serem feitos, será oportunizado prazo para apresentação de impugnação quando de eventual lavratura de Auto de Infração.